日本の戦略的ベータ市場は、他の主要市場に比べて依然として小規模にとどまっています。このことから、システマティック・ファクターベースの株式戦略が、まだ日本の投資家には広く根付いていないことが示唆されます。[1]こうした戦略が日本株ポートフォリオで果たす役割を評価するため、私たちは、25年以上に及ぶMSCIジャパン・ファクター指数の推移を検証しました。
日本は、より少ない追加リスクで同程度のファクターリターンを達成
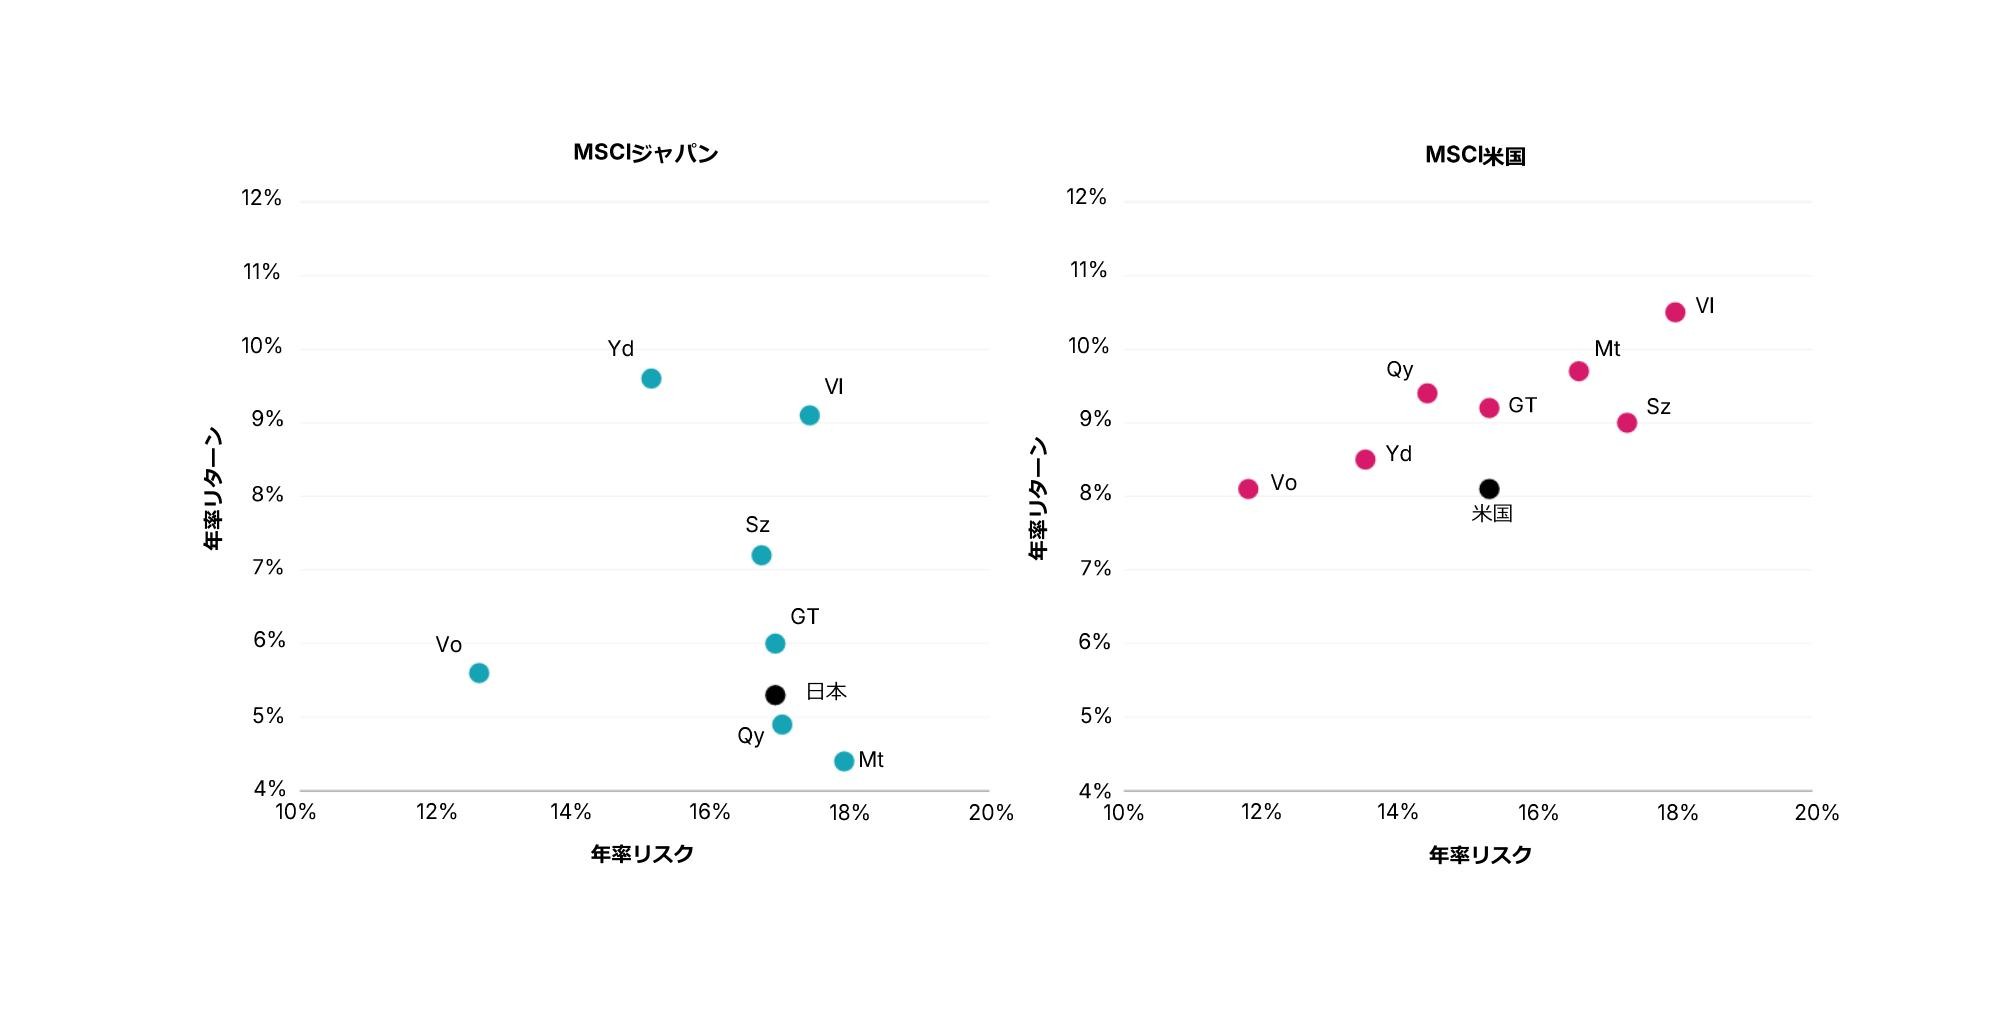
1999年12月31日から2026年7月31日までの期間において、7つのMSCIジャパン・ファクター指数の年率超過リターンの平均は1.4%となり、対応するMSCI米国ファクター指数の平均1.1%を上回りました。これは、MSCIジャパン・モーメンタム指数とMSCIジャパン・クオリティ指数がMSCIジャパン指数をアンダーパフォームした一方、対応する米国のファクター指数はいずれもMSCI米国指数をアンダーパフォームしていなかったことを考慮すると、注目に値する結果です。さらに際立っているのは、日本ではこうした超過リターンがどの程度のリスクを伴って達成されたかという点です。日本のファクター指数は、対応する米国のファクター指数に比べ、概して親指数に対する追加リスクを小さく抑えつつ、超過リターンを達成していました。日本で最も高いパフォーマンスを示した高配当利回り指数は、親指数を1.8パーセントポイント(pp)下回る年率リスクで超過リターンを達成しました。一方、米国で最も高いパフォーマンスを示したエンハンスト・バリュー指数は、親指数を2.7pp上回る年率リスクで超過リターンを達成しました。
モーメンタム指数は、最も明確な例外でした。MSCIジャパン・モーメンタム指数は近年持ち直しているものの、長期的には、米国のモーメンタム指数を下回るパフォーマンスが続いています。日本におけるモーメンタム効果の弱さは、学術研究において長年パズルとされてきました。その背景として、市場レジームの転換がより頻繁に起きること[2]や投資家の過信の度合いが低いこと[3]などが考えられ、これらがモーメンタム効果の持続力を弱めている可能性があります。一方、MSCIジャパン・クオリティ指数は異なる傾向を示しました。同指数は、全分析期間ではMSCIジャパン指数をわずかにアンダーパフォームしたものの、セクター中立型のクオリティ指数(MSCIジャパン・セクター中立クオリティ指数)は、MSCIジャパン指数を1.2pp下回る15.7%の年率リスクで年率0.6%の超過リターンを達成しました。この結果は、セクターの偏りがMSCIジャパン・クオリティ指数の長期的なパフォーマンスの弱さや、リスク低減効果が見られなかったことの一因である可能性を示しています。
リターン・リスク特性はファクター指数ごとに異なっていた
優位なファクターは期間によって変化してきた
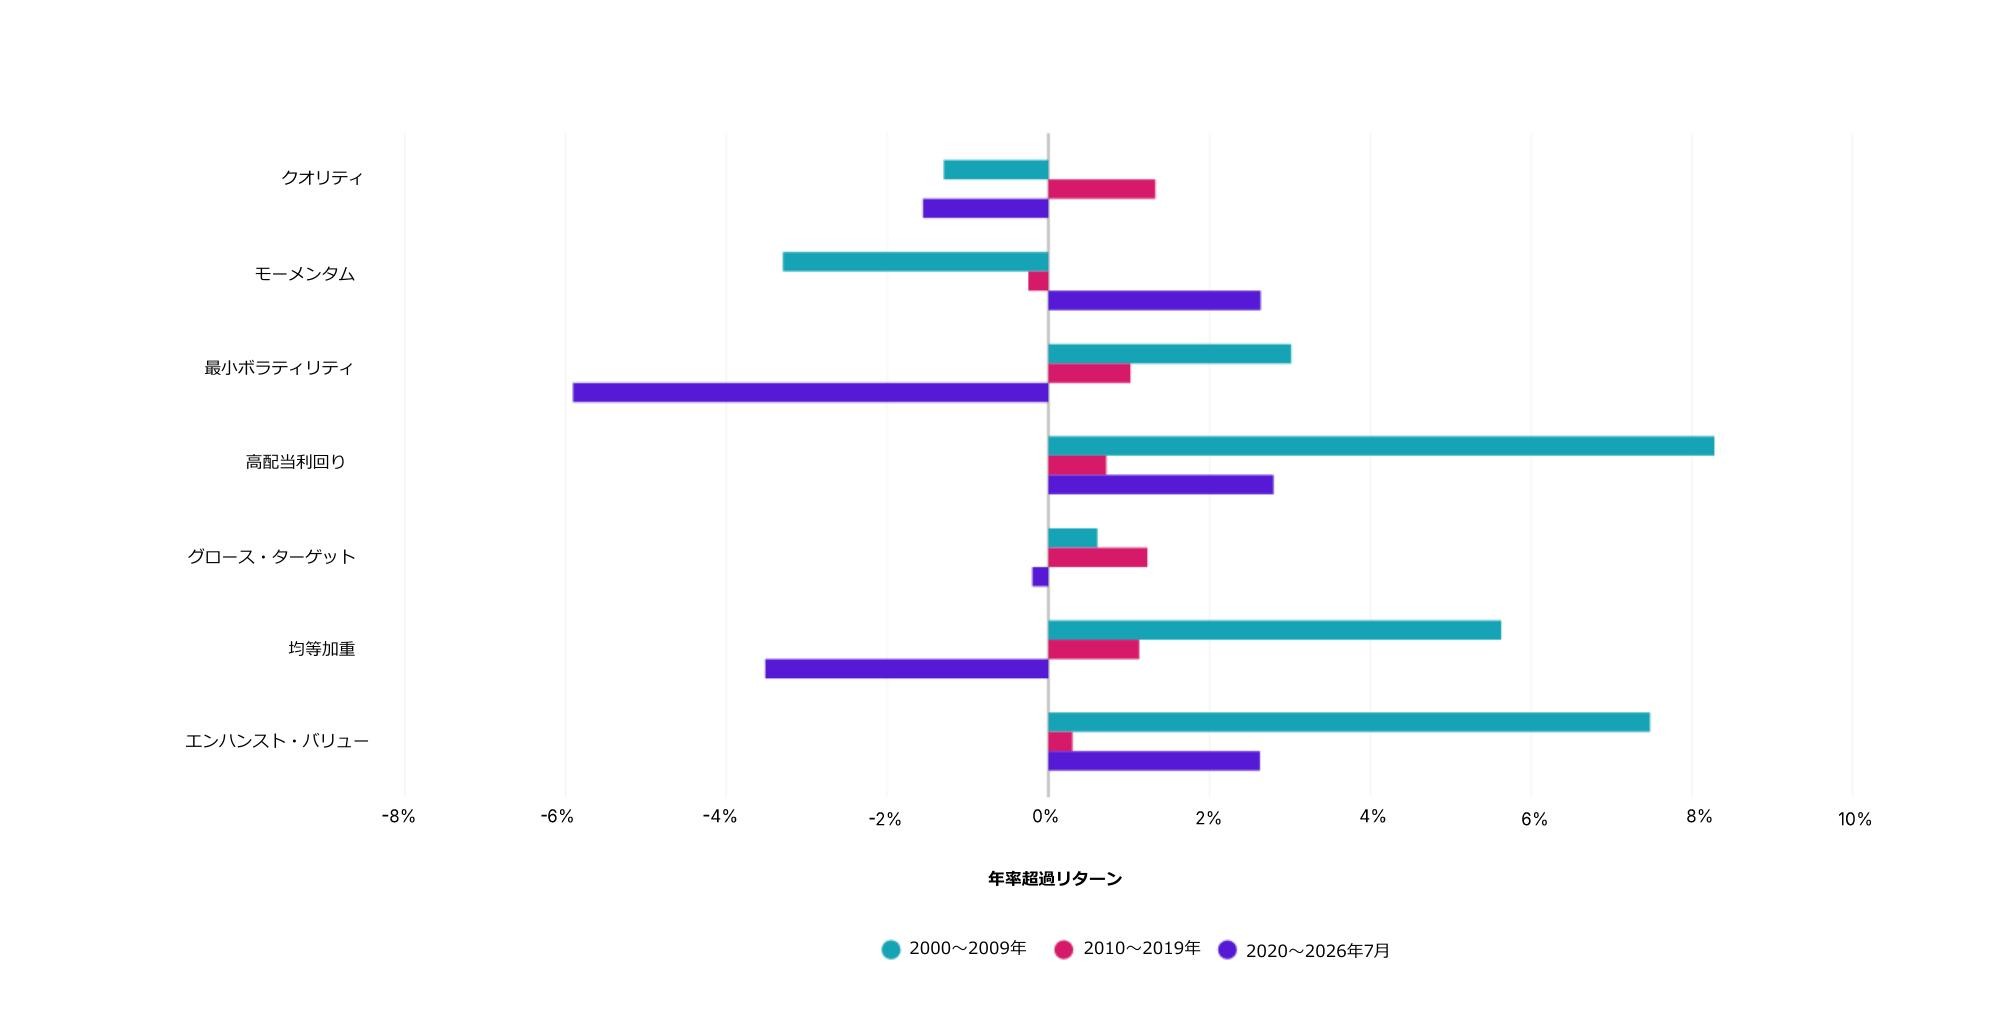
長期平均からさらに踏み込んで見ると、日本の異なるマクロ経済環境に概ね対応する3つのサブ期間で、優位なファクターがどのように移り変わったかが分かります。ドットコム・バブルの崩壊や2008年の世界金融危機が含まれる2000年代を主導したファクターは、高配当利回り、エンハンスト・バリュー、そして均等加重でしたが、モーメンタムは一貫して最もパフォーマンスの低いファクターの一つでした。アベノミクス[4]と長期にわたるリフレ環境に特徴づけられた2010年代には、ファクター間のパフォーマンス差はほとんど見られませんでした。その前の10年間を主導した指数は優位性を失い、最高と最低の指数間の差は、11.6ppから1.6ppへと縮小しました。新型コロナウイルス流行後のインフレと金利正常化の期間である2020年代に入ると、指数間の差は再び8.7ppに拡大し、高配当利回り、モーメンタム、およびエンハンスト・バリューがパフォーマンスの高いファクターとして浮上する一方で、最小ボラティリティと均等加重は相対的に低いパフォーマンスとなりました。3つのサブ期間を比較すると、モーメンタムの年率超過リターンが5.9ppと最大の改善を示した一方、均等加重は9.1ppと最大の低下を示しました。
ファクター間のばらつきは2010年代に縮小したが、その後再び拡大
ファクターを組み合わせることで、単一のファクターサイクルへの依存度を低減できる可能性がある
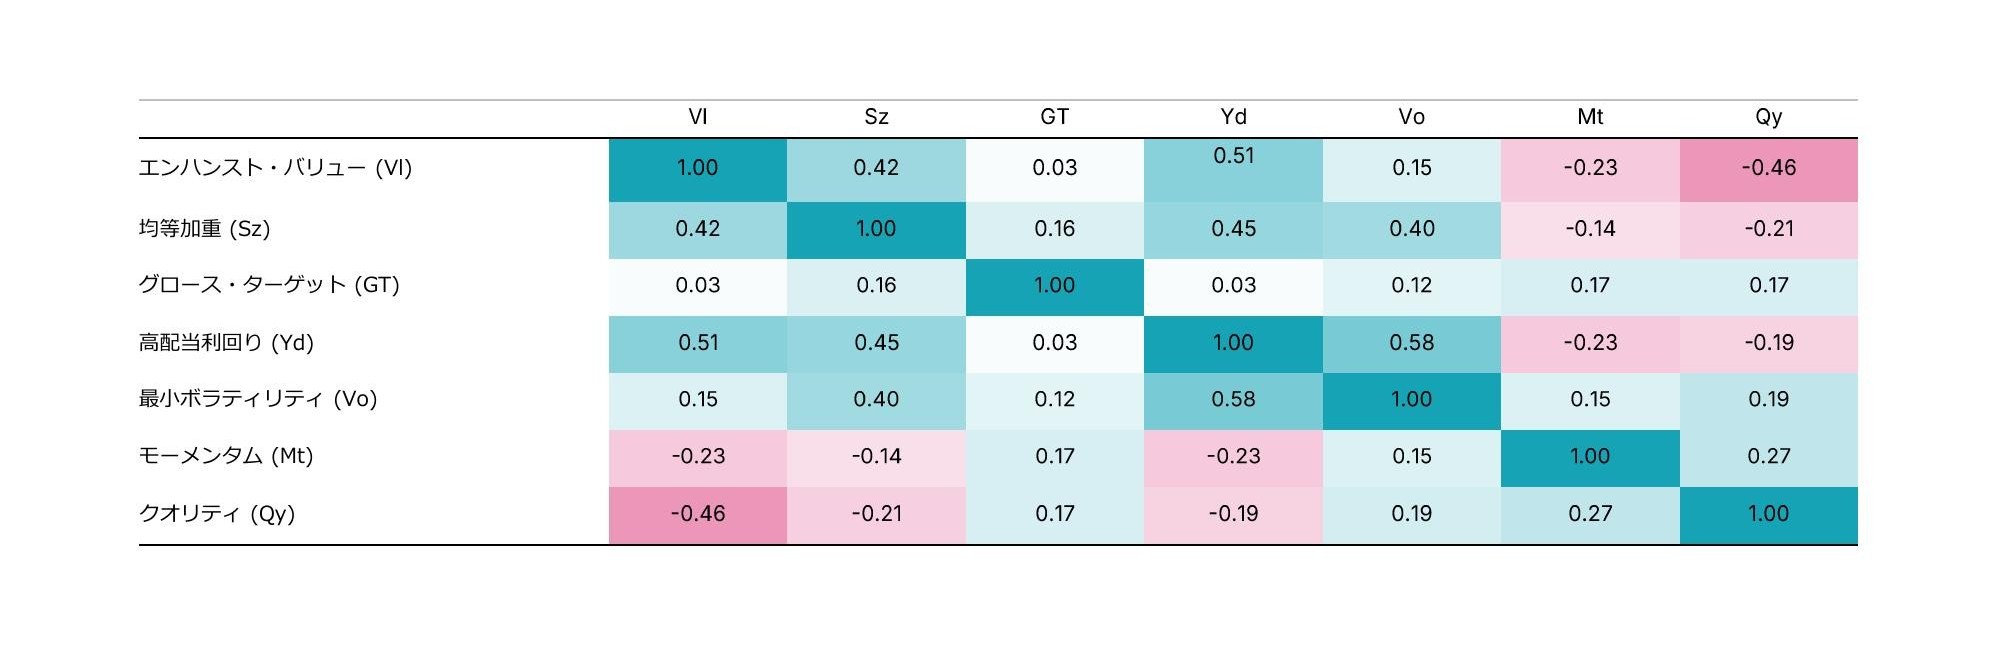
いくつかのMSCIジャパン・ファクター指数は、MSCIジャパン指数に対するアクティブリターン同士の相関が低水準またはマイナスとなりました。全分析期間を通じて、エンハンスト・バリューとクオリティのアクティブリターンの相関は-0.46、エンハンスト・バリューとモーメンタムの相関は-0.23となり、これらのファクターが歴史的に相互補完的なパフォーマンス特性を示してきたことを示唆しています。
優位なファクターは市場環境によって変化してきたことから、異なるアクティブリターンの相関特性を持つファクター指数を組み合わせることが、投資家にとって有益となる可能性があります。
一部のファクターでは、アクティブリターン間の相関が低水準またはマイナスとなった
コア・サテライトによる例示
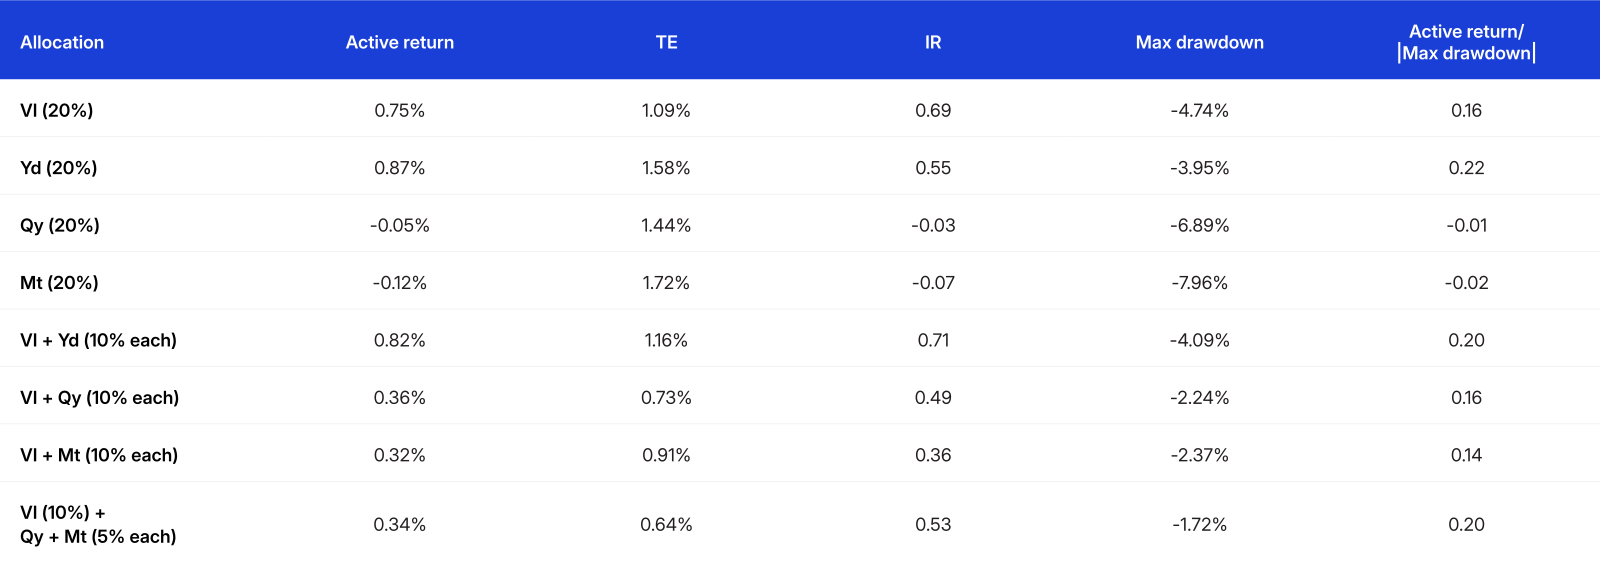
以下の例は、ファクター指数をコア・サテライトのフレームワークにどのように取り入れることができるかを示しています。[5]それぞれの例は、MSCIジャパン指数に80%を配分し、1つ以上のファクター指数に20%を配分しています。これらの例は、最適な配分の特定を目的としているのではなく、さまざまなポートフォリオ構築の選択がどのようにリスク・リターン特性に影響を及ぼしうるのかを示すことを目的としています。
これらの例は、アクティブリターンの相関特性が異なるファクターを組み合わせることが、ポートフォリオの成果にどれだけ影響を及ぼすのかを示しています。エンハンスト・バリューは、MSCIジャパン・ファクター指数の中で、クオリティとのアクティブリターン相関が最も低く、モーメンタムとの相関も最も低かったことから、アンカーとして用いました。一方、高配当利回りは、エンハンスト・バリューとのアクティブリターン相関が比較的高いため、対照的な例として組み入れました。また、4つのファクターについて、それぞれ20%を単独で配分する例も示しており、各組み合わせをその構成要素と比較することができます。
こうした単独配分により、分散効果を直接比較することも容易になります。エンハンスト・バリューを含む3つの2ファクターブレンドは、それぞれの単独配分の平均を上回る情報レシオ(IR)を示しました。低相関による効果は、アクティブリターン/|最大ドローダウン|レシオにより明確に表れました。[6]相関の高いエンハンスト・バリューと高配当利回りのブレンドでは、同レシオは単独配分の平均である0.19から0.20への小幅な改善にとどまりました。これに対し、エンハンスト・バリューとクオリティのブレンドでは、同レシオは単独配分の平均0.08に対して0.16となり、エンハンスト・バリューとモーメンタムのブレンドでは、同じく単独配分の平均0.07に対して0.14となりました。3ファクター配分も同様のパターンを示しました。IRは構成要素の加重平均0.32に対して0.53となり、アクティブリターン/|最大ドローダウン|レシオは0.07に対して0.20となりました。また、3ファクター配分は、示された配分の中でトラッキングエラーが最も低く、最大ドローダウンも最小となりました。
ファクターのブレンドにより、各構成要素と比べてリスク調整後リターンが改善
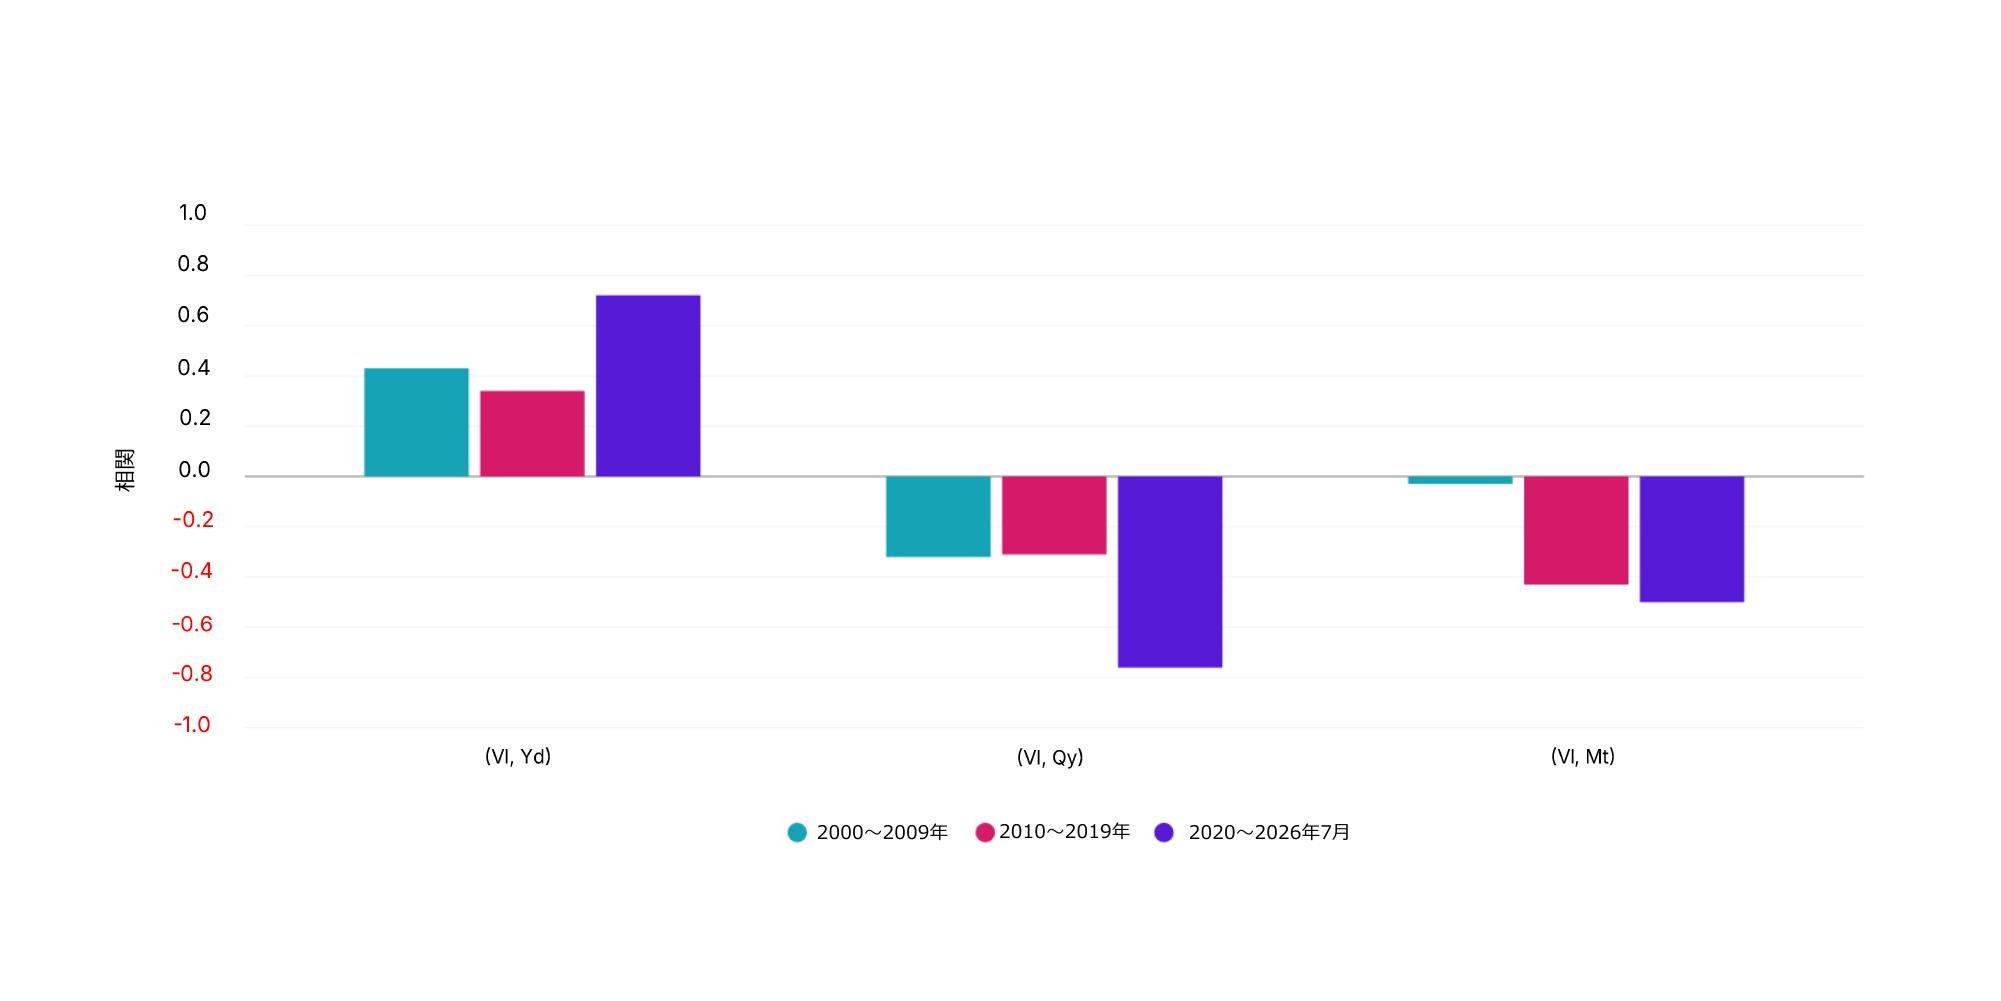
同じく3つのサブ期間で見ると、これらの配分の構成要素間の相関の符号は変化していません。エンハンスト・バリューと高配当利回りの相関はすべてのサブ期間にわたりプラスのままでしたが、クオリティおよびモーメンタムとの相関はマイナスを維持し、直近のサブ期間ではそれぞれ-0.77および-0.50と、負の相関がさらに強まっています。このことは、全分析期間で測定した相関に基づく例示的な配分を、別の観点から捉える材料となります。
エンハンスト・バリューとの相関は符号を維持し、2020年以降さらに強まった
ファクターインサイトを実務に活かす
過去25年超の分析期間において、MSCIジャパン・ファクター指数は、米国のファクター指数と同等の平均超過リターンを、より低い追加リスクで達成しました。優位なファクターは日本のマクロ経済環境とともに変化しましたが、例示的な配分で用いたファクター間の相関はすべてのサブ期間を通じて符号が変わりませんでした。ファクターを組み合わせることで、各ファクターへの単独配分の平均と比べてリスク調整後リターンが改善し、低相関の組み合わせでは、最大ドローダウンに対するリターンの改善がより顕著でした。
日本株ポートフォリオへのファクター戦略の導入を検討する投資家にとって、こうした知見は、単一ファクターサイクルへの依存度を低減する上で、アクティブリターンの相関特性が異なるファクター指数を組み合わせることの潜在的な役割を浮き彫りにしています。